
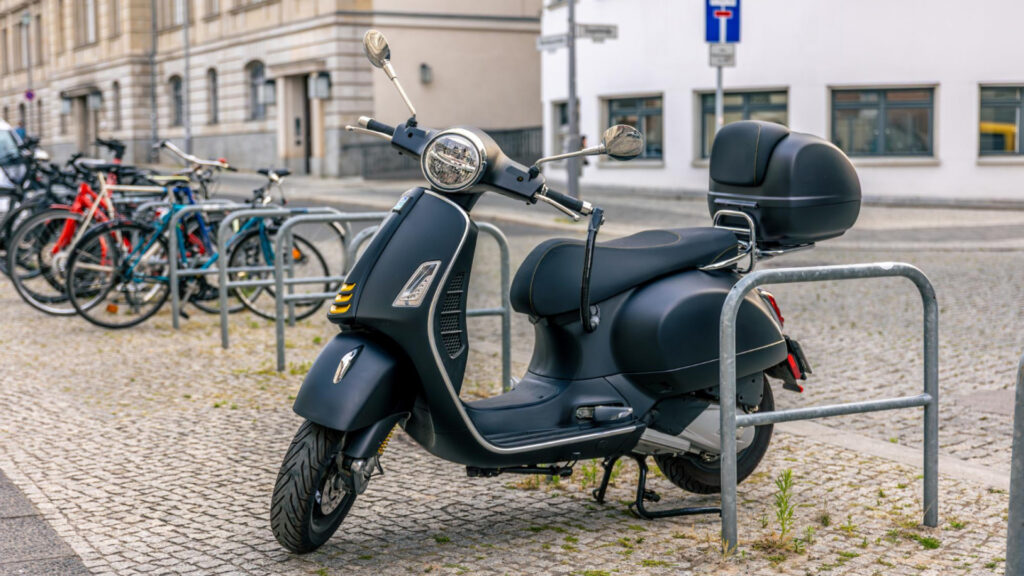


Acheter un scooter représente un investissement réel, parfois plusieurs milliers d’euros. Pourtant, beaucoup de conducteurs découvrent trop tard que leur assurance ne les rembourse pas à hauteur de ce qu’ils ont dépensé. La faute à la vétusté, cette dépréciation appliquée par défaut sur la valeur du véhicule au moment du sinistre. Comprendre comment fonctionne l’indemnisation permet d’éviter de mauvaises surprises.
Valeur vénale ou valeur d’achat : une différence qui coûte cher
En cas de vol, destruction totale ou accident responsable, l’assureur calcule habituellement l’indemnisation sur la valeur vénale du scooter, c’est-à-dire son prix de revente estimé sur le marché de l’occasion au jour du sinistre. Sur un deux-roues acheté neuf 4 000 euros il y a deux ans, cette valeur peut avoir chuté de plusieurs centaines d’euros, voire davantage selon le modèle et l’usure constatée.
C’est précisément ce point que cible la garantie valeur d’achat. Avec cette option, l’assuré est remboursé sur la base du prix qu’il a effectivement payé, sans déduction liée à la dépréciation. Chez APRIL Moto, par exemple, toutes les formules incluent déjà cette protection pendant les 12 premiers mois. Une assurance scooter intégrant cette garantie peut donc faire une vraie différence financière dès la première année de possession. Pour aller plus loin sur les garanties proposées aux conducteurs à petit budget, le site Garages solidaires recense des ressources pratiques adaptées.
L’option valeur majorée : une couverture qui s’étend dans le temps
Au-delà des 12 premiers mois, APRIL Moto propose une option complémentaire, disponible sur les formules Équilibre et Tous risques. Concrète dans ses effets, elle prolonge le remboursement sans vétusté jusqu’aux 24 mois du véhicule. Passé ce délai, si le scooter est réparable, l’indemnisation se fait sur la valeur estimée par expert, majorée de 15 %. En cas de perte totale, un capital minimum garanti entre 500 et 2 500 euros s’applique, même si la valeur résiduelle du scooter est inférieure à ce seuil. L’âge du véhicule au moment de la souscription doit rester dans une fourchette de 8 à 15 ans selon la catégorie, une condition à vérifier avant de souscrire.
Le marché reprend de la vigueur en 2026, avec une hausse de 6,3 % des immatriculations sur le premier semestre. Dans ce contexte, les conducteurs qui investissent dans un scooter neuf ou récent ont tout intérêt à sécuriser cet achat dès le départ, plutôt que de se retrouver à couvrir de leur poche la différence entre le remboursement reçu et le prix d’un remplacement équivalent.
Ce qu’il faut regarder avant de signer son contrat
L’obligation légale se limite à la responsabilité civile, c’est-à-dire la formule tiers. Elle couvre les dommages causés à autrui, mais pas le scooter lui-même. Pour bénéficier d’une garantie valeur d’achat ou d’une protection contre le vol et l’incendie, il faut se tourner vers des formules intermédiaires ou tous risques. Les tarifs varient : APRIL Moto affiche des entrées de gamme à partir de 9,44 euros par mois pour la formule Essentielle, 13,47 euros pour la formule Équilibre et 15,67 euros pour le Tous risques.
Au-delà du prix mensuel, c’est surtout le détail des conditions d’indemnisation qui mérite attention : durée de la garantie valeur d’achat, existence ou non d’un capital minimum, plafonds sur les équipements et accessoires. Quelques minutes passées à lire ces clauses avant la signature évitent bien des déconvenues le jour où un sinistre survient.

