
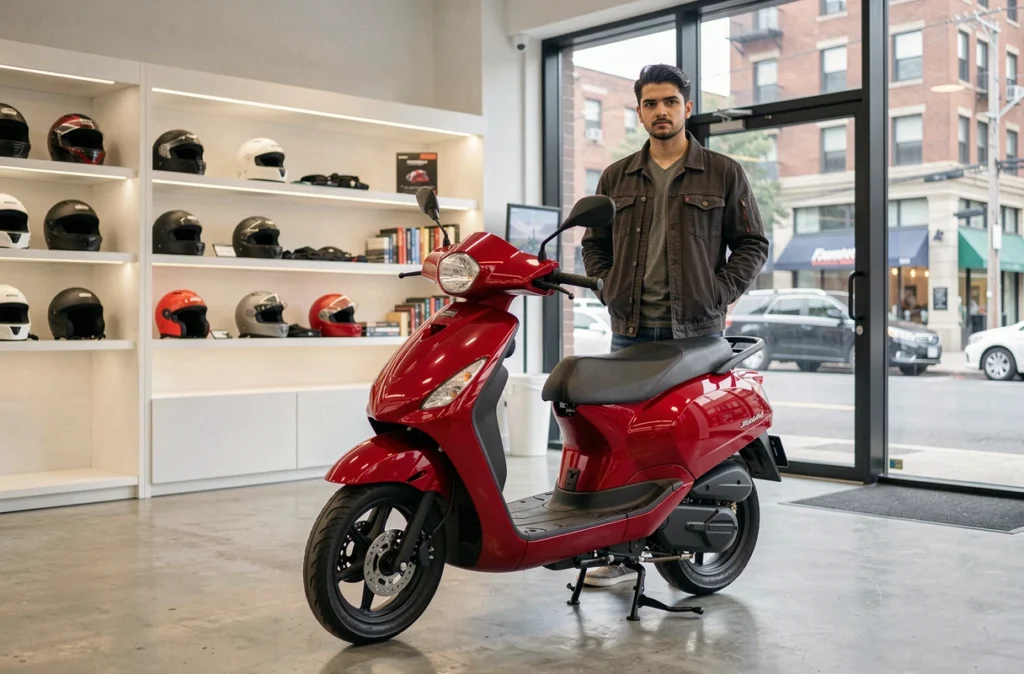

Une moto 50cc neuve se positionne sur une fourchette de prix très variable selon le type de motorisation et la marque. Les modèles thermiques d’entrée de gamme restent moins chers à l’achat, tandis que les équivalents électriques affichent un tarif plus élevé, partiellement compensable selon les aides locales disponibles.
Avant de comparer crédit, LOA et paiement comptant, il faut intégrer dans le calcul les frais annexes : immatriculation, plaque d’identification et équipement de protection, qui peuvent représenter plusieurs centaines d’euros supplémentaires.
Prix d’une moto 50cc neuve : ce que le tarif affiché ne dit pas
Le prix affiché en concession ou sur un site marchand correspond au véhicule nu. Pour prendre la route légalement, il faut ajouter les frais d’immatriculation, la plaque, et a minima un casque homologué. Ces postes sont rarement inclus dans le tarif annoncé.
Ce point change directement le raisonnement de financement. Si le budget total dépasse le montant emprunté, les frais annexes devront être payés en dehors du contrat, sauf à les intégrer dans un prêt personnel.
Pour les 50cc électriques, la suppression du bonus écologique national ne signifie pas l’absence de tout soutien. Certaines communes et régions maintiennent des aides à l’achat : il faut vérifier les dispositifs locaux avant de comparer le coût d’un modèle thermique et d’un équivalent électrique.
Paiement comptant d’une moto 50cc : quand c’est possible et pertinent
Payer comptant signifie régler la totalité du prix en une seule fois, sans recourir à un organisme financier. L’acheteur devient propriétaire immédiatement et ne supporte aucun coût de financement.
C’est la solution la moins coûteuse sur la durée. Elle permet aussi de négocier plus facilement le prix avec le vendeur, qui perçoit l’intégralité du règlement sans délai.
La limite est évidente : il faut disposer des fonds nécessaires, frais annexes inclus. Pour beaucoup d’acheteurs d’un premier deux-roues, notamment les jeunes conducteurs, cette option n’est pas accessible sans avoir constitué une épargne suffisante.
Crédit moto 50cc : prêt personnel ou crédit affecté ?
Le crédit à la consommation se décline en deux formes principales pour financer un deux-roues. La distinction est importante car elle change le niveau de protection de l’acheteur.
Le crédit affecté est lié à l’achat d’un véhicule précis. Si le financement est refusé, la vente est automatiquement annulée. L’acheteur est protégé en cas de problème avec la transaction. Ce type de crédit est souvent proposé directement par le concessionnaire.
Le prêt personnel, lui, n’est pas attaché à l’achat de la moto. Les fonds sont versés sur le compte de l’emprunteur, qui les utilise librement. Cela permet de financer le véhicule et les frais annexes (équipement, immatriculation) dans un seul contrat. En revanche, si la vente ne se conclut pas, le prêt reste dû.
- Crédit affecté : protection renforcée pour l’acheteur, lié à un achat précis, souvent proposé en concession.
- Prêt personnel : liberté d’utilisation, permet de couvrir les frais annexes, remboursement indépendant de la vente.
- Durée de remboursement : généralement comprise entre un et sept ans pour un crédit consommation, à ajuster selon la mensualité souhaitée.
Dans les deux cas, le coût total du crédit dépasse le prix d’achat : les intérêts et frais de dossier s’ajoutent au capital emprunté. Comparer le TAEG (taux annuel effectif global) entre plusieurs offres permet d’identifier le financement le moins onéreux.
LOA moto 50cc : louer pour choisir ensuite
La location avec option d’achat (LOA) repose sur un principe différent du crédit. L’acheteur ne finance pas un achat : il loue le véhicule sur une durée déterminée en versant des mensualités. À l’issue du contrat, il peut racheter la moto à une valeur résiduelle fixée à la signature, ou restituer le véhicule sans rien devoir.
Cette formule présente des contraintes contractuelles strictes à lire avant de signer.
- Kilométrage plafonné : le contrat fixe un nombre de kilomètres annuels. Tout dépassement entraîne des pénalités financières calculées au kilomètre.
- État du véhicule à la restitution : des frais peuvent être facturés si la moto présente des dommages dépassant l’usure normale.
- Option d’achat non obligatoire : la racheter en fin de contrat implique de payer la valeur résiduelle, ce qui peut rendre le coût total supérieur à un achat direct à crédit.
La LOA convient à ceux qui souhaitent changer régulièrement de véhicule sans supporter le risque de dépréciation. Elle est moins adaptée à une utilisation intensive ou à un usage quotidien sur de longues distances.
Quel financement choisir selon votre profil d’acheteur ?
La comparaison des mensualités ne suffit pas. Il faut raisonner sur le coût total et les conditions de sortie du contrat.
Pour un usage quotidien sans intention de revendre rapidement, le crédit affecté ou le prêt personnel offrent la propriété immédiate et la liberté de modification du véhicule. Une fois le crédit soldé, aucune contrainte ne pèse sur la moto.
Pour un premier 50cc avec l’idée de passer au permis et de changer de cylindrée dans deux ou trois ans, la LOA peut sembler séduisante. Mais il faut vérifier que le kilométrage contractuel correspond à l’usage réel prévu, et intégrer la valeur résiduelle dans le calcul avant de conclure que les mensualités sont « plus basses ».
Une évolution réglementaire est en cours sur le crédit à la consommation : pour un achat financé récemment, il est conseillé de vérifier les conditions contractuelles applicables à l’offre proposée, notamment sur le paiement fractionné et les informations précontractuelles obligatoires.
Le choix entre crédit, LOA et comptant dépend du budget disponible, de la durée de détention prévue et de l’usage kilométrique réel, pas seulement du montant de la mensualité affichée en vitrine.


